Este guia explica como o Cartão de Alimentação funciona, quais são as condições mais comuns e como usar o benefício com segurança e conformidade. Em seguida, apresenta um panorama objetivo sobre o que é a ferramenta, por que ela é adotada por empregadores e como a validação em estabelecimentos costuma ocorrer. O conteúdo foca em critérios práticos e análise setorial, sem promessas irreais.
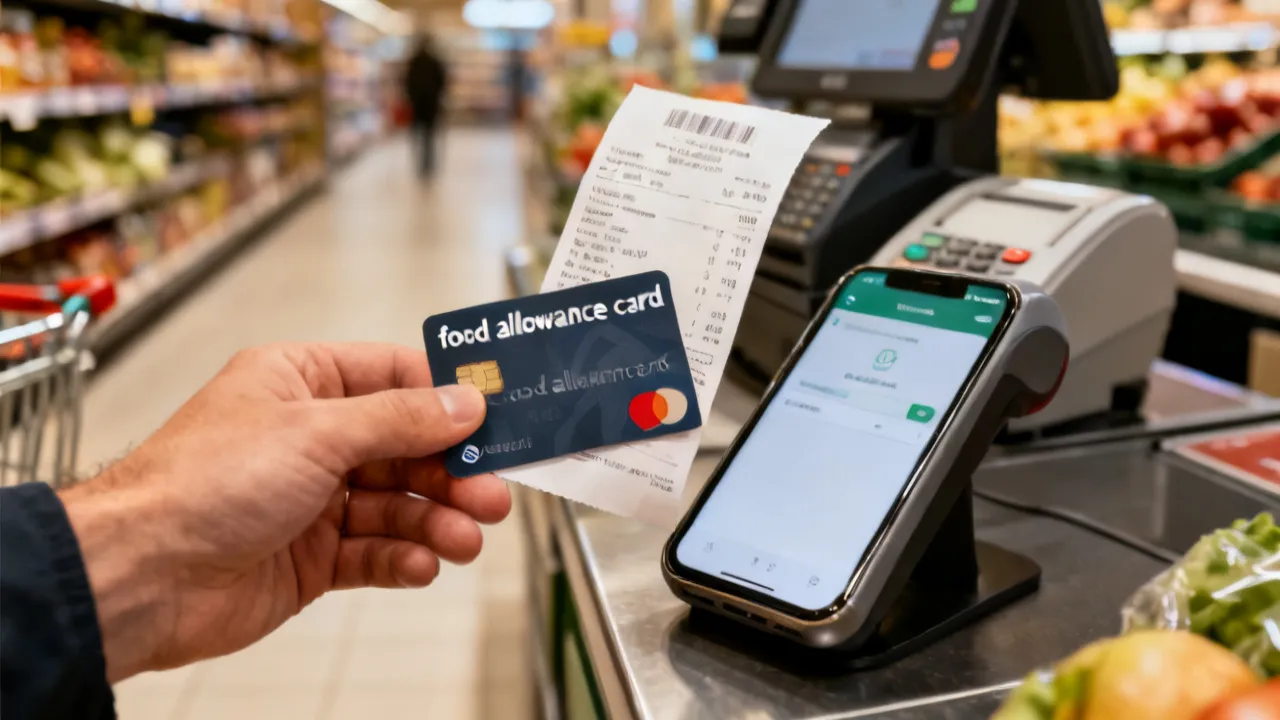
O Cartão de Alimentação é um meio de pagamento voltado ao custeio de despesas alimentares, tipicamente oferecido por empregadores e gerenciado por uma rede de aceitação. Na prática, a experiência do usuário depende de fatores como regras do programa, categoria de compra, regras de uso por estabelecimento e requisitos de elegibilidade. Por isso, antes de iniciar o uso, vale alinhar o que pode e o que não pode ser adquirido, além de entender como a validação funciona no ponto de venda.
Para o consumidor, o objetivo costuma ser simples: transformar uma política de benefício em uma rotina de compras mais organizada. Para empresas e administradoras, a finalidade é manter aderência às regras trabalhistas e de governança do programa. Assim, a qualidade do uso do cartão se conecta diretamente à forma como o benefício foi estruturado e como o estabelecimento faz a aceitação.
Em termos gerais, o Cartão de Alimentação opera como um instrumento de pagamento com lastro em um benefício. Em muitos modelos, o valor é disponibilizado em conta ou saldo associado ao titular, e o uso é restrito a finalidades específicas, relacionadas à alimentação. Ainda que os detalhes variem por política interna e por administradora, há um ponto em comum: o cartão foi desenhado para compras que se enquadram no escopo do benefício.
Do ponto de vista do varejo, a aceitação exige integração com a rede de pagamentos e aderência aos critérios de elegibilidade de itens. Do lado do titular, há uma dimensão de conformidade: usar o cartão em itens que fogem do objetivo pretendido pode gerar recusas na transação, bloqueios por tentativa indevida ou necessidade de ajustes posteriores.
Para deixar mais “pé no chão”, vale pensar no cartão como um mecanismo que precisa, em cada compra, responder a duas perguntas práticas: (1) o titular está elegível para o uso naquele momento? e (2) o item/cartão e a categoria da transação estão compatíveis com o que o programa permite?
Quando essas respostas são positivas, a transação tende a fluir com menor fricção. Quando uma delas falha — por exemplo, saldo indisponível, compra com item fora do escopo, ou estabelecimento configurado para não tratar aquela categoria como aceita — o resultado pode ser desde uma recusa até a exigência de pagamento complementar com outro meio.
A adoção do Cartão de Alimentação tem relação com três pilares: previsibilidade de gasto, controle de categorias e facilidade operacional. Para empregadores, o cartão reduz fricção na distribuição do benefício, diminui o número de eventos administrativos e padroniza o fluxo de uso. Para colaboradores, facilita o dia a dia, sobretudo quando o programa é bem comunicado e quando a rede de aceitação é ampla.
Em relatórios e materiais setoriais, a discussão sobre benefícios e gestão de pagamentos recorrentes costuma destacar a importância de conformidade, rastreabilidade transacional e governança. Organizações do setor de benefícios e pagamentos frequentemente reforçam que o valor do benefício e sua destinação dependem de regras previamente definidas — e não de interpretações do consumidor ou do estabelecimento. Isso ajuda a explicar por que a experiência “funciona” melhor quando todos os agentes entendem o escopo.
Além disso, para as empresas, o cartão costuma resolver uma necessidade de gestão por dados: saber quantos colaboradores utilizaram, em quais categorias e em quais regiões, além de identificar padrões de inconsistência. Esse tipo de visibilidade é fundamental para auditorias internas, revisões periódicas e para manter a política alinhada ao marco regulatório que envolve benefícios.
Também há um ganho cultural: quando o benefício é oferecido de forma estruturada, o colaborador tende a organizar sua rotina de compras de acordo com o que foi planejado. O cartão, nesse contexto, não é apenas um “cartão”; é um componente da política de remuneração total e de bem-estar.
Mesmo com o cartão em mãos, o sucesso da compra depende de condições operacionais. Como especialista em processos de pagamentos e gestão de benefícios, eu recomendaria considerar quatro eixos:
Essa visão reduz frustrações e também diminui o risco de recusas por divergência de categoria. Em programas bem desenhados, as regras são comunicadas e o comportamento do terminal no estabelecimento costuma ser consistente.
Na prática, muitos incidentes não são “erro do cartão”, mas sim atrito entre o que o programa permite e como a loja realiza a cobrança. Por exemplo: alguns sistemas de caixa combinam itens do carrinho em uma única cobrança; outros conseguem separar por categorias. Se a segregação não acontece do jeito esperado, o pagamento pode falhar para itens que não deveriam estar sendo debitados pelo benefício.
Por isso, antes mesmo de ir ao caixa, vale observar o que você está comprando e como o estabelecimento costuma tratar itens “mistos” (alimentação junto com itens de higiene, produtos de conveniência ou itens de limpeza, que muitas vezes têm natureza diferente).
Para compreender o Cartão de Alimentação, é útil olhar para a “cadeia de valor” do benefício. Em geral, o fluxo envolve: governança do empregador, gestão do benefício, processamento transacional e aceitação varejista. Cada etapa afeta o resultado final.
Do lado do empregador, a política define elegibilidade, periodicidade do crédito e regras internas. Do lado da administradora, entram as regras de processamento e a manutenção da rede. Do lado do estabelecimento, o item vendido precisa se enquadrar no escopo e o terminal precisa reconhecer a modalidade. Quando qualquer elemento foge do padrão, o pagamento pode ser recusado ou pode exigir ajuste na composição do carrinho.
Em termos de compliance, a transparência no enquadramento dos itens é especialmente importante. Por isso, a orientação mais segura é considerar o cartão como um instrumento de pagamento com finalidade específica, e não como “dinheiro eletrônico” genérico.
Outro aspecto relevante é que cada agente tem responsabilidade diferente. Quando o colaborador encontra recusa, pode ser tentador concluir que “o cartão não funciona”. Porém, frequentemente a causa é:
Entender essa cadeia de valor ajuda a agir de forma mais eficiente: em vez de tentar “na sorte”, buscar diagnóstico e conduzir o processo com suporte reduz o tempo perdido e evita repetição de transações destinadas a falhar.
Você mencionou “informação de preço”, porém não foi fornecida uma quantia específica neste pedido. Por isso, não vou inventar valores. O que posso afirmar com segurança é que custos, tarifas administrativas ou encargos podem existir em níveis diferentes (por exemplo, entre empresa e administradora). Para o titular, muitas vezes o uso do cartão não tem custo direto, mas isso depende do contrato do programa e das políticas associadas.
Se o seu objetivo é entender o “custo total” do programa, a melhor prática é pedir ao RH ou ao emissor/administradora a documentação do regulamento do benefício e o resumo das regras de uso. Assim, você evita interpretações baseadas em experiências pontuais que podem não refletir seu contrato específico.
Além do custo “visível”, também existem custos indiretos que podem impactar o dia a dia: tempo no atendimento do caixa, necessidade de refazer compras, reorganizar carrinho, ou abrir chamado para reprocessamento. Isso não é “taxa” no sentido estrito, mas, na prática, é um custo operacional para o titular — e muitas vezes pode ser mitigado com orientações claras do RH e procedimentos bem definidos na loja.
Se você estiver do lado da empresa, vale considerar que o design do programa (por exemplo, amplitude da rede, regras de segregação no checkout e canais de suporte) influencia o custo total de atendimento e a satisfação. Programas com menor fricção tendem a reduzir despesas indiretas relacionadas a reclamações e retrabalho.
A seguir, apresento condições que costumam ser relevantes em programas de Cartão de Alimentação. Como esses pontos variam conforme o arranjo do empregador, a administradora e a configuração local do benefício, trate este segmento como checklist de verificação, não como substituto do regulamento do seu cartão.
| Aspecto | Como costuma funcionar | O que verificar |
|---|---|---|
| Elegibilidade do titular | O colaborador recebe conforme critérios definidos pela empresa e pela política do benefício. | Data de admissão, jornada e regras de participação informadas no regulamento. |
| Crédito e recorrência | O valor é disponibilizado periodicamente (mensal ou conforme política interna). | Calendário de disponibilização e eventuais ajustes por eventos trabalhistas. |
| Escopo de compras | O cartão é voltado a despesas alimentares conforme enquadramento do programa. | Lista de categorias aceitas ou canais de consulta do enquadramento do cartão. |
| Rede de estabelecimentos | Somente estabelecimentos habilitados e compatíveis aceitam o cartão. | Se há diferença entre lojas, marcas e canais (físico x online) para a sua modalidade. |
| Validação no checkout | O terminal valida a transação e a categoria do item/cartão conforme regras do programa. | Procedimento correto de pagamento parcial e o que ocorre em caso de recusa. |
| Saldo e adição de outros meios | Alguns programas permitem combinar valor do cartão com pagamento complementar. | Se o seu programa aceita complementação e em quais condições. |
| Gestão de incidentes | Recusas, bloqueios ou divergências devem ser tratados via suporte do emissor/administradora. | Como abrir chamado, quais documentos/prints podem ser exigidos e prazos usuais. |
Ao elaborar este panorama, a abordagem adotada é baseada em padrões amplamente observáveis em programas de benefícios e em práticas comuns do setor de pagamentos: regras de elegibilidade, restrição de finalidade (alimentação), validação no ponto de venda, governança do emissor e necessidade de conformidade. Para recomendações específicas do seu caso, consulte o regulamento do seu programa, os comunicados do RH e a página de condições do emissor/administradora do cartão. Quando necessário, busque também orientações oficiais aplicáveis ao seu contexto (por exemplo, normas trabalhistas e diretrizes regulatórias relacionadas ao benefício), bem como materiais públicos de entidades do setor financeiro e de pagamentos.
A seguir está um roteiro prático, pensado para reduzir dúvidas no dia a dia e tornar o processo mais previsível:
Além das regras de elegibilidade e de escopo, existem condições operacionais que tendem a ser exigidas em programas de Cartão de Alimentação. Entre elas, destacam-se:
Se a sua meta é “aproveitar melhor” o cartão, a estratégia mais eficaz costuma ser: comprar dentro do enquadramento e agir com consistência no checkout, em vez de tentar “testar limites” que podem provocar recusa e gerar desgaste.
Uma parte importante — e frequentemente negligenciada — é compreender como a loja classifica os itens. Em muitos estabelecimentos, a “categoria” não é apenas um conceito comercial; é um atributo técnico associado ao item no sistema. Mesmo que você considere um produto como pertencente ao dia a dia de alimentação, o cadastro interno pode classificá-lo de forma que o programa não aceite.
Isso explica por que recusa pode acontecer “de vez em quando” para itens específicos: se você compra dois produtos diferentes e apenas um deles está catalogado como elegível, o outro pode ser barrado na validação. Por isso, quando houver dúvidas, a pergunta mais útil ao atendente costuma ser objetiva: “Esse item é faturado como alimentação no sistema? Ele está dentro do que meu cartão aceita?”
De forma geral, a aceitação ocorre em estabelecimentos habilitados que operam dentro do escopo do benefício. Em cidades e rotinas urbanas, é comum que supermercados e redes de conveniência tenham maior cobertura, enquanto operações muito específicas podem variar mais em enquadramento.
Mesmo assim, o que manda é a configuração do programa: em alguns casos, há diferença entre compras presenciais e transações digitais, ou entre categorias de produtos no mesmo estabelecimento. Por isso, o consumidor deve se basear no que está efetivamente aceito no seu cartão, e não apenas em percepções sobre “ter ou não ter terminal”.
Para tornar isso prático, considere que “aceita cartão X” não significa automaticamente “aceita todos os usos dentro do escopo Y”. Em redes maiores, a chance de fluidez costuma ser maior por padronização e maior integração. Já em lojas menores, o cadastro de itens e o modo como o caixa processa a operação pode variar de unidade para unidade.
Outro ponto relevante é que, em compras online (quando aceitas), a experiência depende de como a loja implementou o pagamento e da forma como separa itens elegíveis. Em cenários de carrinho misto, pode acontecer de o checkout online exigir separação prévia ou oferecer apenas uma parte para pagamento com o benefício. Logo, mesmo que o site “aceite”, ele pode não aceitar do mesmo jeito que o caixa físico.
Se você atua como RH, financeiro ou responsável por políticas internas, a recomendação é tratar o Cartão de Alimentação como um componente de governança, e não apenas como “benefício”. Algumas ações típicas que elevam a taxa de sucesso do uso incluem:
Esse tipo de governança reduz chamados recorrentes e melhora a experiência do colaborador, além de diminuir atritos operacionais com o varejo.
Para ir além do básico, organizações mais maduras costumam estruturar um “ciclo de melhoria”:
Essa abordagem reduz variabilidade e torna o benefício mais “autoexplicativo”. O colaborador deixa de depender exclusivamente de tentativa e erro.
Não. Em geral, o Cartão de Alimentação tem finalidade vinculada a despesas alimentares, conforme regras do programa. Itens fora do escopo podem causar recusa no checkout.
As causas mais comuns incluem enquadramento do item fora da categoria aceita, tentativa de compra em modalidade não compatível ou configuração específica do estabelecimento. Também pode haver questões de processamento e status do benefício.
Depende das condições do seu programa e das regras do estabelecimento no momento do pagamento. Alguns arranjos permitem complementação; outros podem exigir que o valor esteja totalmente dentro do escopo.
O melhor caminho é verificar o regulamento do programa do seu cartão, comunicados do RH e os canais oficiais de consulta da administradora. Se necessário, contate o suporte e solicite orientação sobre o enquadramento do seu caso.
Sim. Transações indevidas podem resultar em recusa, necessidade de contestação, bloqueios temporários ou revisão de elegibilidade, a depender do regulamento. Por isso, o recomendado é seguir o escopo estabelecido.
Em alguns programas, pode haver aceitação em canais digitais, mas isso varia por rede, loja e configuração do benefício. Confirme no seu programa e com a administradora.
Em regra, a solicitação deve ser direcionada ao canal de suporte do emissor/administradora, com apoio do RH quando o tema estiver relacionado à política interna. Tenha comprovantes e descrição objetiva do ocorrido.
O Cartão de Alimentação tende a funcionar melhor quando há alinhamento entre expectativa do titular, escopo real do benefício e procedimento de aceitação no varejo. Em vez de focar apenas na “forma de pagamento”, encare o cartão como parte de um sistema com regras — e isso reduz recusas, retrabalho e disputas.
Se você quiser, posso adaptar o conteúdo para o seu cenário específico (por exemplo: tipo de estabelecimento que você usa com mais frequência, se a compra é presencial ou online, e quais dúvidas recorrentes você tem). Assim, as orientações ficam mais úteis e continuam objetivas.
Uma das situações mais frustrantes para o usuário é quando o pagamento é recusado “na hora”. Muitas pessoas têm um impulso natural de insistir: tentar novamente, passar o cartão duas ou três vezes, ou trocar de terminal. Em geral, isso não é a abordagem mais eficiente, porque a recusa costuma estar ligada a uma condição específica que se repete na mesma tentativa.
Quando ocorre uma recusa, vale separar mentalmente o problema em três camadas: camada de saldo/status, camada de elegibilidade do titular e camada de enquadramento do item.
A primeira checagem prática é se o saldo disponível no cartão é suficiente para a compra (ou para a parte que o sistema pretende debitar do benefício). Porém, mesmo com saldo “em teoria”, pode haver situações de status: crédito ainda não refletido no sistema, bloqueio temporário, cartão em processo de atualização, ou divergência de sincronização entre o emissor e o terminal do estabelecimento.
Como agir: antes de insistir, peça ao atendente para verificar a transação e se o sistema está reconhecendo o cartão corretamente. Se for possível, registre o código de recusa ou o motivo que o terminal informa (muitas vezes o terminal exibe um texto ou um código). Isso facilita o suporte.
Outro cenário comum é a elegibilidade do titular naquele período. Dependendo do programa, pode haver regras relacionadas a rescisão, férias, afastamentos, alterações de jornada ou eventos administrativos. Em alguns casos, a empresa precisa atualizar o cadastro do colaborador para que a disponibilidade do benefício reflita corretamente.
Como agir: se a recusa ocorrer em múltiplas tentativas e em diferentes lojas, é mais provável que haja um problema de status/elegibilidade. Nesse ponto, o suporte do emissor costuma ser mais rápido para resolver do que a insistência no caixa.
Esta é, muitas vezes, a causa mais frequente em compras do cotidiano. Mesmo quando o item parece claramente “de alimentação”, ele pode estar catalogado como pertencente a uma categoria não elegível: por exemplo, item vendido como “suprimento”, “higiene alimentar” com classificação específica, ou produto que o programa não aceita em determinado tipo de estabelecimento.
Como agir: solicite ao atendente para testar separando o carrinho. Uma técnica prática é: pagar primeiramente os itens mais claramente elegíveis e, em seguida, tentar os demais. Se a recusa estiver ligada a um item específico, esse método expõe o problema rapidamente e reduz o tempo perdido.
Embora seja útil pensar em camadas, elas podem ocorrer simultaneamente. Por exemplo: um saldo pode estar próximo do limite e um carrinho “misto” pode fazer o sistema tentar debitar mais do que o permitido para itens elegíveis. Nessa situação, a recusa pode ser interpretada erroneamente como “erro do cartão”, quando na verdade é uma soma de fatores.
Como agir: trate o incidente como um diagnóstico. Se o pagamento falha apenas em um tipo de loja, a causa tende a ser de configuração. Se falha em todas, pode ser status/elegibilidade. Se falha apenas quando determinados itens entram no carrinho, tende a ser enquadramento.
Um dos principais desafios em compras reais é o carrinho misto: o consumidor quer comprar alimentação e, junto, costuma adquirir outros itens do cotidiano. Em muitos lugares, a transação é feita com um único comando. Contudo, programas de benefício frequentemente exigem que a parte debitada respeite categorias aceitas.
Na prática, existem três abordagens comuns de carrinho misto:
Quando o estabelecimento consegue separar, o cartão tende a funcionar melhor. Quando o estabelecimento faz cobrança única, o risco de recusa por item não elegível aumenta. Isso explica por que algumas pessoas relatam que “em uma loja passa e na outra não”, mesmo comprando produtos semelhantes.
Como reduzir o risco: ao planejar compras, separe mentalmente os itens. Se você suspeita que o carrinho possa conter itens fora do escopo, antecipe a separação. Você pode fazer isso escolhendo um fluxo de compra com menos mistura, ou pedindo explicitamente para o atendente separar itens na hora do pagamento.
Dependendo do programa, o usuário pode ter o cartão físico e também um equivalente virtual no aplicativo. Em termos de aceitação, a lógica de elegibilidade e escopo tende a ser a mesma, mas o canal de compra muda o tipo de validação.
Em compras presenciais, o terminal interage com a rede de aceitação. Em compras online, a validação pode ocorrer com base em rotas de pagamento diferentes e com regras adicionais para carrinho elegível. Isso pode gerar situações em que:
Como agir: se você precisa usar o benefício em compras digitais, vale testar com um carrinho simples (itens claramente elegíveis) e apenas depois avançar para carrinhos com maior variedade.
Quando você precisa acionar o suporte do emissor/administradora, muitas vezes o que determina o tempo de resolução não é apenas a causa do problema, mas a qualidade das informações fornecidas.
Uma boa prática é reunir dados mínimos que permitam reproduzir o evento e verificar logs. Por exemplo:
Por que isso ajuda? Porque o suporte consegue cruzar logs do processamento com as regras de elegibilidade e com a classificação da transação. Sem esses dados, o chamado pode depender de mais ida e volta, atrasando o diagnóstico.
Se você estiver do lado do RH, orientar o colaborador a fornecer essas informações reduz volume de atendimentos e acelera a resolução.
Para entender por que as experiências variam, é útil reconhecer que o estabelecimento não é apenas “um local que aceita cartões”. Ele opera com regras internas no seu sistema de PDV (ponto de venda), inclusive:
Se a loja cadastrou um item de forma que ele é tratado como não elegível, o pagamento pode falhar mesmo que “pareça alimento”. Da mesma forma, se o checkout não separa itens quando ocorre tentativa com benefício, a transação pode ficar “contaminada” por itens fora do escopo.
Isso sugere uma abordagem comunicacional mais construtiva: não culpar diretamente o “cartão” ou o “colaborador”, mas tratar a situação como um conjunto de regras entre sistemas. Quando o estabelecimento é informado sobre o padrão de recusa, pode haver ajustes operacionais (por exemplo, orientar para separar itens na etapa de pagamento).
Embora cada programa tenha seu regulamento, existem tipos de itens que frequentemente geram confusão porque ficam “na fronteira” do que o usuário imagina como alimentação. Em geral, as dúvidas aparecem com itens que podem ser consumidos no contexto de alimentação, mas que têm classificação diferente no cadastro do estabelecimento.
Alguns exemplos típicos (como categorias, não como regra absoluta) que costumam provocar perguntas incluem:
Em vez de memorizar “o que pode” por boatos, a estratégia mais segura é sempre consultar o regulamento, e, se necessário, usar a tentativa controlada (carrinho simples) e registrar o que acontece. Com o tempo, o usuário monta um “mapa mental” do que tende a passar no seu dia a dia — desde que essa aprendizagem esteja alinhada ao escopo do cartão.
Um dos motivos de “experiências diferentes” entre usuários é a variedade de estabelecimentos. Um supermercado grande tende a ter processos mais padronizados, com melhor integração e maior probabilidade de separar itens elegíveis. Já uma loja de conveniência pode ter um portfólio mais limitado, o que reduz a chance de mistura de categorias no mesmo carrinho — embora a classificação de itens específicos ainda possa causar recusa.
Em atacarejos, a dinâmica de carrinho pode ser diferente: há itens em maior variedade e, às vezes, promoções que incluem múltiplos produtos na mesma compra. Isso aumenta a probabilidade de entrarem itens com classificação mais complexa. Por isso, o “risco de recusa por carrinho misto” tende a aumentar conforme a variedade do portfólio e conforme a capacidade do checkout de separar itens.
Como agir: se você costuma comprar em atacarejo ou lojas com grande variedade, prefira montar um carrinho com foco no escopo antes de chegar ao caixa, ou combine com o atendente uma separação prévia quando houver itens duvidosos.
O que muitas pessoas não percebem é que a forma de comunicação no caixa influencia o resultado. Em vez de reagir com impaciência quando há recusa, uma postura objetiva tende a resolver mais rápido:
Essa postura não apenas reduz frustração; ela também evita desgaste com o atendente e permite que o problema seja diagnosticado com rapidez. Em muitos casos, o próprio operador já sabe como resolver aquele tipo de situação (por exemplo, separar por grupo ou reprocessar de modo correto).
Se você quer transformar as orientações em rotina e reduzir ao máximo as falhas, use um checklist “pré-caixa”:
Para empresas e RH, existe um checklist complementar: alinhar comunicação com os colaboradores, atualizar materiais quando houver mudanças de regras, e monitorar incidentes.
Embora muitos problemas sejam resolvidos diretamente no caixa (por separação de itens ou ajuste de operação), existem situações em que o usuário precisará de ação mais formal:
Nesses casos, acionar o suporte com evidências é essencial. Dependendo do problema, o RH pode precisar confirmar elegibilidade e status cadastral, especialmente se houve mudança recente na relação de trabalho.
Para não apenas “resolver incidentes”, mas prevenir recorrências, empresas podem estruturar ações preventivas:
Esses passos ajudam a criar um ecossistema em que o cartão deixa de ser percebido como “misterioso” e passa a ser entendido como um instrumento com regras previsíveis.
Em geral, cartões e benefícios têm regras específicas de validade e de renovação. Alguns programas permitem uso enquanto o contrato estiver ativo; outros podem exigir reemissão. Para ter certeza, consulte o regulamento do seu programa ou o portal da administradora/emissor.
Em muitos programas, se a complementação for permitida, o usuário pode usar o cartão para a parte elegível e completar o restante com outro meio. Se a complementação não for aceita, pode ocorrer recusa, ou o pagamento pode exigir separação do carrinho.
Quando existe falha após confirmação (situação menos comum, mas possível em redes e integrações), pode ser necessário aguardar processamento e, se houver débito indevido ou pendência, acionar suporte. Por isso, o comprovante e o registro do evento são importantes.
Não necessariamente. O cartão costuma funcionar em estabelecimentos habilitados e compatíveis. Mesmo dentro do mesmo grupo de varejo, a aceitação pode variar conforme integração e configuração do local/PDV.
Verifique no seu programa (portal/app) a lista de estabelecimentos ou canais que aceitam o cartão online. Se não houver lista, tente um carrinho mínimo e observe se o checkout aceita o benefício na modalidade escolhida.
O Cartão de Alimentação tende a funcionar melhor quando há alinhamento entre expectativa do titular, escopo real do benefício e procedimento de aceitação no varejo. Em vez de focar apenas na “forma de pagamento”, encare o cartão como parte de um sistema com regras — e isso reduz recusas, retrabalho e disputas.
Se você quer aproveitar com menos atrito, mantenha um comportamento consistente: compre dentro do escopo, prefira carrinhos menos mistos quando houver risco de item não elegível e, em caso de recusa, trate como diagnóstico (motivo/código + itens do carrinho + estabelecimento + evidências). Em programas bem governados, essa postura tende a transformar uma experiência “difícil” em uma rotina previsível.
E, do lado da empresa, governança também é parte da experiência: comunicação clara, treinamento e suporte com informações padronizadas diminuem incidentes e aumentam a satisfação. Quando RH e administradora alinham regras com o uso real no varejo, o benefício tende a cumprir sua função de forma mais eficiente — para todos os envolvidos.
Este guia explica, de forma prática e objetiva, como funciona o Cartão Alimentação, quais são os requisitos mais comuns e como usar o benefício com segurança. Em seguida, apresenta contexto técnico sobre o tema, esclarecendo diferenças de modalidades, responsabilidades do empregador e do beneficiário, e cuidados para evitar bloqueios ou uso indevido.
Este guia explica como funcionam o Cartao Alimentação, os critérios de elegibilidade e os cuidados para usar o benefício com segurança. Em seguida, apresenta um panorama objetivo sobre o conceito, o papel de empregadores e entidades pagadoras, e os impactos práticos na gestão do dia a dia. O foco é orientar decisões informadas e conformidade com regras aplicáveis.
Este guia explica, de forma objetiva, como funciona o Cartão Alimentação e quais são os critérios operacionais para quem pretende utilizá-lo no dia a dia. O texto contextualiza a natureza do benefício social, a lógica de validação nas transações e a importância de compreender regras, redes de aceitação e responsabilidade do titular, com foco em conformidade e planejamento.
O Cartão Alimentação é um instrumento de apoio para despesas com alimentação, com regras e regras operacionais que variam conforme a entidade emissora e o programa adotado. Neste guia, explicamos de forma objetiva como funciona, como usar corretamente, quais cuidados tomar e que condições costumam ser exigidas. Em seguida, apresentamos comparações, um passo a passo e respostas às dúvidas mais frequentes.
Este guia explica como funciona o Cartão Alimentação, quais são as condições de uso e o que observar na contratação e na administração do benefício. Em seguida, apresenta contexto objetivo sobre o papel do benefício, os principais atores (empresas e fornecedores), e boas práticas para evitar inconsistências. O conteúdo também inclui um roteiro de verificação e uma seção de perguntas frequentes.
Este guia explica, de forma objetiva, como funciona o Cartão Alimentação e como ele se encaixa na rotina de compras do dia a dia. São descritos os conceitos essenciais, critérios de utilização, pontos de atenção e boas práticas para gestores e utilizadores. Também são apresentados requisitos típicos de elegibilidade, comparações e respostas às dúvidas frequentes.